Préparer un dossier de crédit immobilier solide demande aujourd'hui plus qu'une simple estimation de revenus. La banque évalue la régularité des ressources, le poids des charges fixes, la tenue des comptes et la cohérence globale du projet. Les règles du Haut Conseil de stabilité financière encadrent aussi l'octroi des prêts, avec une marge d'appréciation limitée […]
Le PTZ parentalité 2027 est présenté comme une nouvelle piste de soutien à l’accession pour les ménages qui accueillent un enfant. Le montant évoqué peut atteindre 180 000 euros sans intérêts, un levier significatif dans un plan d’achat. Cette annonce ne remplace toutefois pas l’analyse de la mensualité, de l’apport et du crédit bancaire. Les […]
La hausse des taux modifie les équilibres entre épargne et emprunt. Les livrets réglementés et les fonds en euros profitent généralement de rendements plus élevés, tandis que le crédit immobilier pèse davantage sur le budget des ménages. Entre Livret A ou assurance vie, le choix dépend d'abord du délai de disponibilité des fonds, de la […]
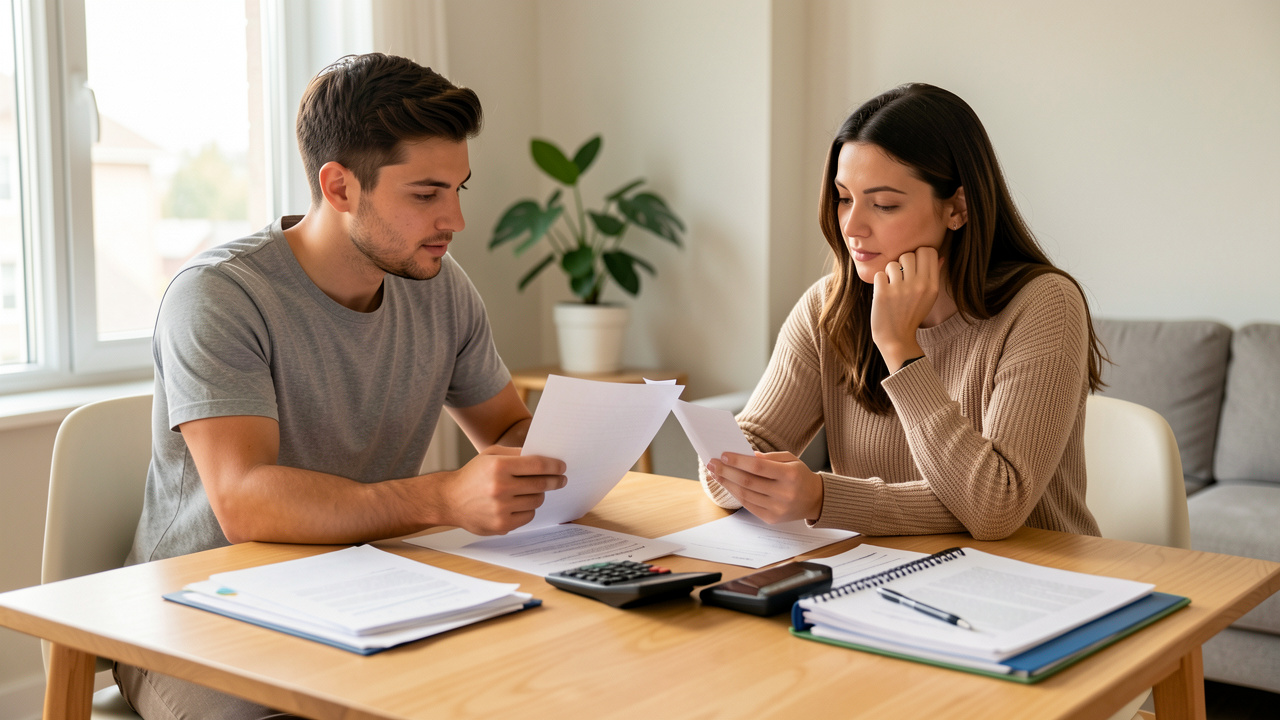
L’achat d’un logement engage le budget d’un ménage pendant dix à vingt-cinq ans dans la plupart des cas. Pour comparer un crédit immobilier pour un premier achat, le taux affiché ne suffit donc jamais. La mensualité, l’assurance, les frais et l’apport modifient le montant réellement payé. Une offre cohérente laisse aussi une marge pour les […]
Doriane
Doriane, 33 ans, mère de deux enfant, styliste. J’adore mon métier de styliste mais j’aime bien écrire également. Et puisque je fais pas mal de recherches, j’ai décidé de partager avec vous des articles informatifs. Faites bonne lecture!
- Comment préparer un dossier de crédit immobilier solide malgré des banques plus strictes ?

- Comment tailler 5 arbres du jardin en automne avant les dégâts de l’hiver ?
- Quelle responsabilité choisir pour une chute sur trottoir couvert de feuilles mortes ?
- Quels financements choisir avec le PTZ parentalité des jeunes parents en 2027 ?
- Médaille de l’administration territoriale de l’État, une distinction récente à comprendre